창업중소기업 세액감면, 창업 후 5년 세금이 줄어드는 조건
창업중소기업 세액감면은 감면 업종으로 창업한 중소기업의 소득세·법인세를 5년간 깎아 줍니다. 감면율은 창업 시기와 사업장 지역, 대표 나이로 정해지고 2026년 창업분부터 수도권 구분이 셋으로 바뀌었습니다.
창업중소기업 세액감면은 법에 적힌 업종으로 창업한 중소기업의 소득세나 법인세를 5년 동안 깎아 주는 제도입니다. 감면율은 창업한 때와 사업장 지역, 창업 당시 대표 나이로 정해집니다. 2026년 1월 1일 이후 창업분부터는 수도권을 셋으로 나눠 감면율을 다르게 매깁니다. 따로 공고나 접수는 없고 세금을 신고할 때 감면을 신청해야 받습니다. 대상은 2027년 12월 31일까지 창업한 기업입니다.
감면율은 창업 시기와 지역, 나이로 정해집니다
감면 기간은 처음 소득이 생긴 과세연도와 그 뒤 4년, 모두 5개 과세연도입니다. 청년창업중소기업은 대표가 창업 당시 15세 이상 34세 이하인 기업입니다. 병역을 마쳤다면 그 기간을 6년까지 나이에서 뺍니다.
| 창업 시기와 사업장 | 청년 창업 | 그 밖의 창업 |
|---|---|---|
| 2025년까지, 수도권과밀억제권역 밖 | 전액 | 50% |
| 2025년까지, 수도권과밀억제권역 | 50% | 감면 없음 |
| 2026년부터, 수도권 밖이나 수도권 인구감소지역 | 전액 | 50% |
| 2026년부터, 그 밖의 수도권 | 75% | 25% |
| 2026년부터, 수도권과밀억제권역 | 50% | 감면 없음 |
청년이 아니어도 수입금액이 작으면 감면율이 올라갑니다. 한 해 수입금액이 1억 400만원 이하인 과세연도가 그 대상입니다. 2026년 이후 창업이면 수도권 밖과 수도권 인구감소지역은 전액, 그 밖의 수도권은 75%를 깎아 줍니다. 과밀억제권역은 50%입니다. 2025년까지 창업했다면 과밀억제권역 밖은 전액, 안은 50%예요. 감면받는 세액은 한 해 합계 5억원을 넘을 수 없습니다.
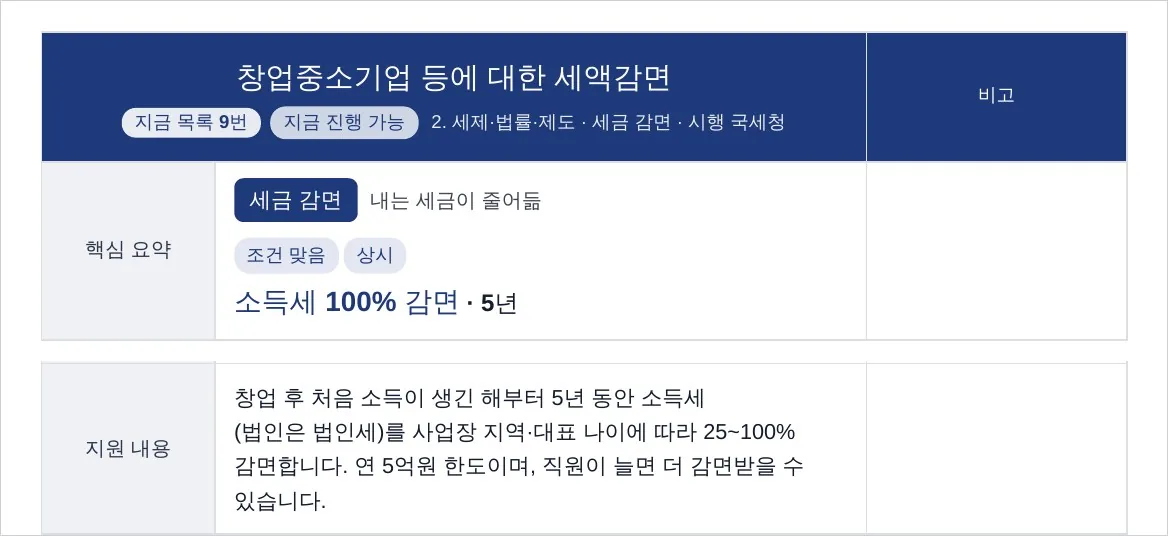
보고서는 이 감면을 대표 상황에 맞춰 따로 한 쪽에 정리합니다. 혼자 미용실을 하는 대표 보고서 12쪽은 목록 9번 세금 감면의 상세 쪽입니다. 핵심 요약 칸에는 소득세 전액 감면과 5년이 적혀 있습니다. 지원 내용 칸은 사업장 지역과 대표 나이에 따라 25%에서 전액까지 감면하고 연 5억원 한도라고 밝힙니다. 직원이 늘면 더 감면받을 수 있다는 문장도 같은 칸에 있습니다.
감면 업종과 창업으로 보지 않는 경우
감면은 법이 정한 18개 업종에서 번 소득에만 적용됩니다. 업종 코드부터 맞춰 봐야 하는 이유입니다.
| 구분 | 업종 |
|---|---|
| 들어가는 업종 예 | 제조업, 건설업, 음식점업, 통신판매업, 정보통신업, 물류산업, 이용 및 미용업, 사회복지 서비스업 |
| 일부를 빼고 들어가는 업종 | 전문·과학·기술 서비스업(변호사·세무사 등 제외), 예술·스포츠·여가 서비스업(오락장 등 제외) |
| 목록에 없는 업종 예 | 통신판매를 뺀 도소매업, 부동산임대업 |
창업 형식을 갖춰도 새로 시작한 사업이 아니면 감면하지 않습니다. 법은 하던 사업을 합병이나 사업 양수로 이어받은 경우를 창업으로 보지 않습니다. 개인사업을 법인으로 바꿔 새 법인을 세운 경우도 같습니다. 폐업한 뒤 같은 종류의 사업을 다시 열거나 업종만 더한 경우도 빠집니다. 법인이면 대표가 지배주주이면서 최대주주여야 청년창업중소기업이 됩니다. 중소기업이 아닌 기업과 합병하는 등으로 중소기업에서 벗어나면 그 과세연도부터 감면이 멈춰요.
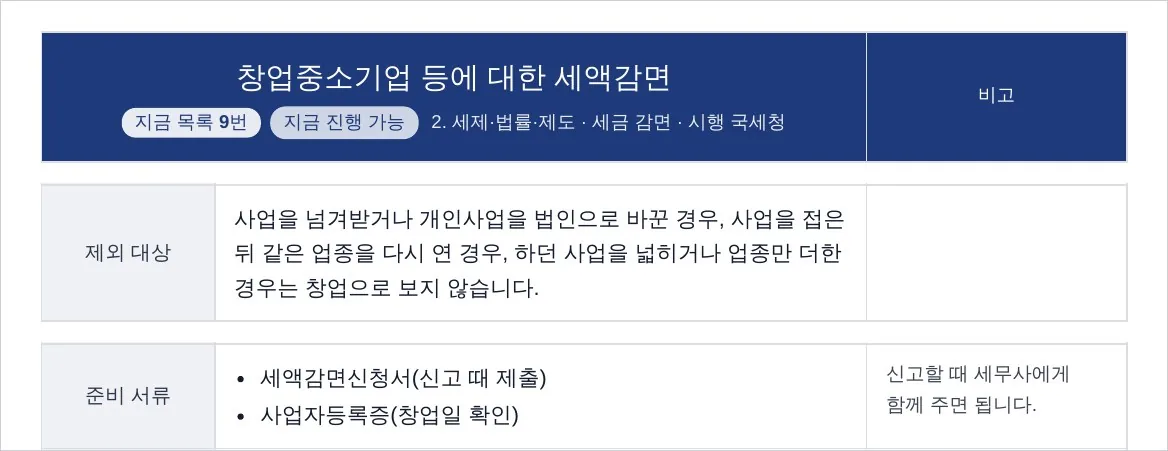
같은 보고서 12쪽 아래쪽은 창업으로 인정받는지부터 확인하게 합니다. 제외 대상 칸은 사업을 넘겨받거나 개인사업을 법인으로 바꾼 경우를 창업으로 보지 않는다고 적었습니다. 사업을 접은 뒤 같은 업종을 다시 열거나 업종만 더한 경우도 같은 칸에 있습니다. 준비 서류 칸에는 세액감면신청서와 창업일을 확인할 사업자등록증이 있습니다.
신고 때 신청하고, 놓치면 감면이 빠집니다
감면은 저절로 들어가지 않습니다. 종합소득세나 법인세를 신고할 때 세액감면신청서를 함께 내야 합니다. 아래 경우에는 감면을 받지 못하거나 다른 혜택과 하나를 골라야 합니다.
| 경우 | 결과 | 근거 |
|---|---|---|
| 기한 후 신고, 무신고로 세무서가 결정 | 감면 적용 안 함 | 조세특례제한법 제128조 |
| 사업용계좌 미신고, 현금영수증가맹점 미가입 등 | 그 사업장 감면 배제 | 조세특례제한법 제128조 |
| 중소기업 특별세액감면 | 같은 사업장·같은 해에 하나만 선택 | 조세특례제한법 제127조 |
| 통합투자세액공제 | 같은 해에 하나만 선택 | 조세특례제한법 제127조 |
기한 안에 신고하면서 감면만 빠뜨렸다면 경정청구를 검토할 수 있습니다. 기간과 순서는 경정청구 칼럼에 정리했습니다. 2026년 8월 정부 세제개편안에는 비수도권 신산업 중소기업의 감면율을 최대 전액으로 높이는 안이 있습니다. 국회를 통과해야 바뀌니 심의 결과를 확인하세요. 세금 항목은 세무사에게 한 번 더 확인하면 정확합니다.
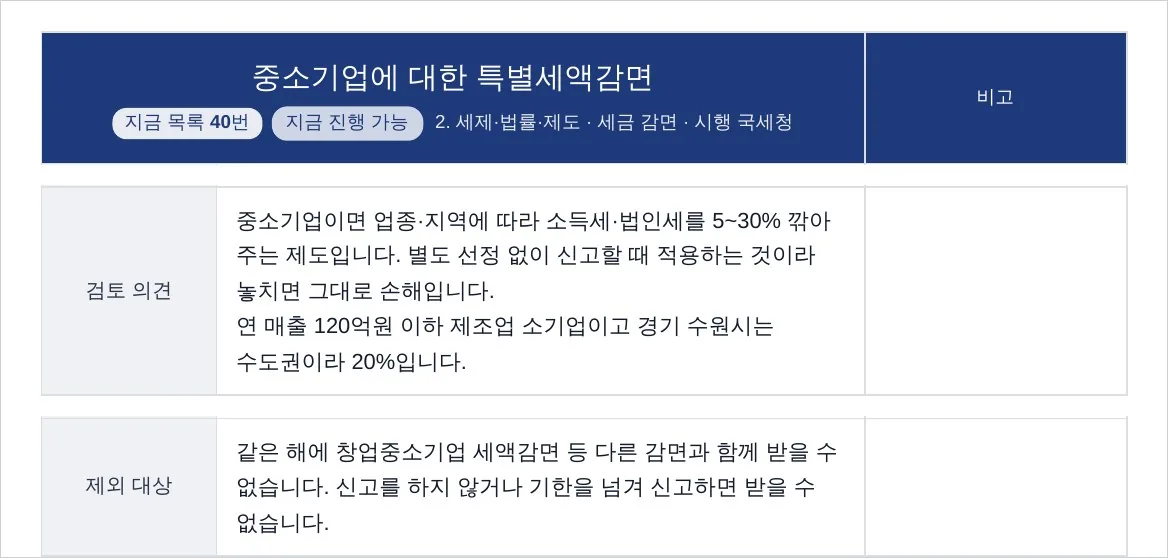
직원 18명인 제조 법인 보고서 22쪽은 목록 40번 세금 감면의 상세 쪽입니다. 검토 의견 칸은 별도 선정 없이 신고할 때 적용하는 제도라 놓치면 그대로 손해라고 적었습니다. 제외 대상 칸은 같은 해에 창업중소기업 세액감면 등 다른 감면과 함께 받을 수 없다고 밝힙니다. 신고를 하지 않거나 기한을 넘겨 신고해도 받을 수 없다는 문장이 이어집니다.
지금 할 수 있는 일
- 사업자등록증의 개업일과 사업장 주소로 창업 시기와 지역 구분을 확인합니다.
- 대표의 창업 당시 나이를 계산하고 병역 기간 증빙을 챙깁니다.
- 업종 코드가 감면 업종에 드는지, 사업 승계나 법인 전환에 해당하지 않는지 봅니다.
- 사업용계좌와 현금영수증가맹점 가입 여부를 확인하고 신고 때 세액감면신청서를 냅니다.
법 조문은 국가법령정보센터에서 조세특례제한법 제6조로 찾을 수 있습니다.
조건을 하나씩 대조하기가 번거롭다면, 지원금플래닛에서 1분 만에 지금 신청할 수 있는 사업이 몇 개인지 먼저 확인해 보셔도 됩니다.
출처: 국가법령정보센터, 조세특례제한법 제6조·제127조·제128조(법률 제21467호, 2026.9.18 시행, 2026.10.27 확인) 출처: 국가법령정보센터, 조세특례제한법 시행령 제5조(2026.9.18 시행, 2026.10.27 확인) 출처: 국세청, 청년 창업기업에 대한 세액감면 적용 사전 안내(2026.10.27 확인) 출처: 중소벤처기업부, 지방 신산업 창업 소득·법인세 감면 확대 등 2026년 세제개편안 중소·벤처 분야(정책브리핑, 2026.8.7)