중소기업 특별세액감면, 업종과 지역에 따라 5~30% 달라지는 감면율
중소기업 특별세액감면은 감면 업종을 하는 중소기업의 소득세·법인세를 해마다 5~30% 줄여 주고, 2028년 말에 끝나는 과세연도까지 적용됩니다. 감면율 표, 연 1억원 한도, 함께 받지 못하는 감면을 정리했습니다.
중소기업 특별세액감면은 감면 업종을 하는 중소기업이 그 사업장에서 번 소득의 소득세나 법인세를 줄여 주는 제도입니다. 감면율은 회사 규모와 업종, 사업장 지역에 따라 5~30%이고 한도는 해마다 1억원입니다. 따로 선정 절차가 없어 신고할 때 감면신청서를 내면 적용됩니다. 조세특례제한법은 2028년 12월 31일 이전에 끝나는 과세연도까지 이 감면을 둡니다.
감면율은 규모, 업종, 지역으로 정해집니다
먼저 소기업인지 중기업인지 나눕니다. 소기업은 업종별 매출액 기준 안에 드는 중소기업입니다. 현재 기준으로 도매·소매업은 60억원, 정보통신업은 50억원 이하이고, 제조업은 세부 업종에 따라 80억~140억원 이하입니다.
| 구분 | 수도권 사업장 | 수도권 밖 사업장 |
|---|---|---|
| 소기업, 도매·소매업과 의료업 | 10% | 10% |
| 소기업, 그 밖의 감면 업종 | 20% | 30% |
| 중기업, 도매·소매업과 의료업 | 감면 없음 | 5% |
| 중기업, 그 밖의 감면 업종 | 감면 없음(일반 서적 출판업만 10%) | 15% |
법인은 본점이 수도권에 있으면 지방 공장도 수도권으로 보고 감면율을 매깁니다. 개인사업자가 같은 업종을 10년 넘게 했고 종합소득금액이 1억원 이하라면 감면율이 1.1배로 올라갑니다. 이때는 성실사업자 요건도 함께 갖춰야 해요.
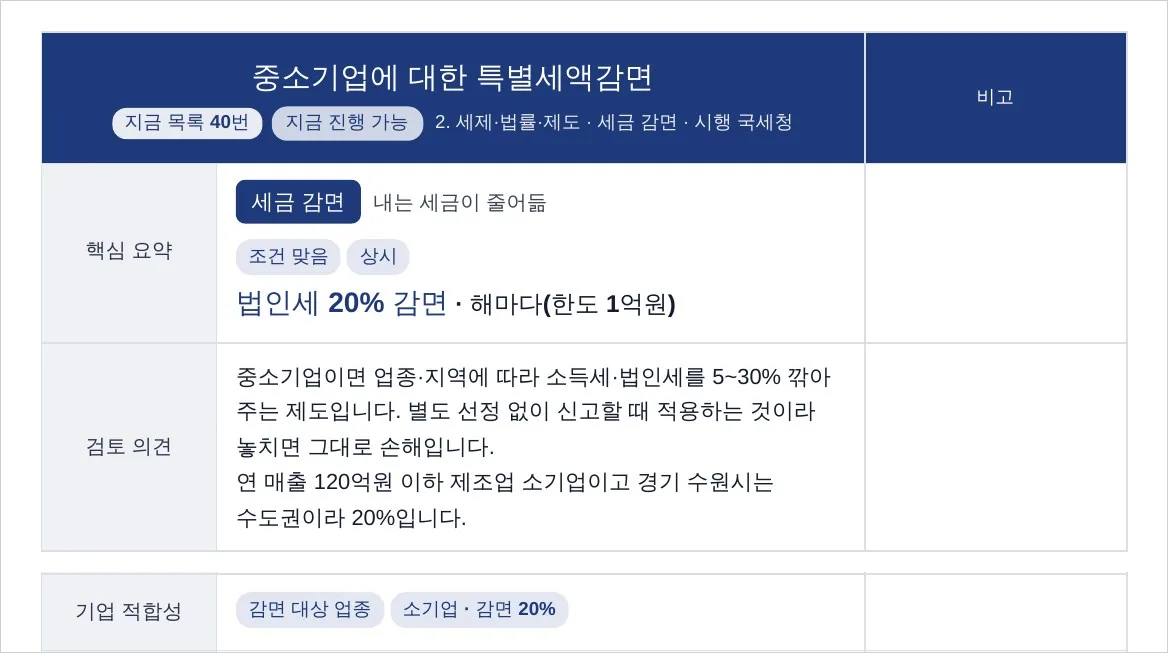
직원 18명인 제조 법인 보고서 22쪽은 목록 40번 세금 감면 상세 쪽입니다. 핵심 요약 칸에 법인세 20% 감면과 해마다(한도 1억원)라는 표시가 있습니다. 검토 의견 칸은 연 매출 120억원 이하 제조업 소기업이고 수도권이라 20%라고 판단 근거를 적었습니다. 기업 적합성 칸의 칩도 감면 대상 업종, 소기업, 감면 20% 순서로 붙어 있습니다.
감면 업종과 연 1억원 한도
감면 업종은 법에 하나씩 적혀 있습니다. 제조업과 건설업, 도매·소매업이 대표적입니다. 출판업·전기통신업·컴퓨터프로그래밍·연구개발업·광고업·전문디자인업·물류산업 등도 들어갑니다. 의원·치과의원·한의원은 요양급여 비중과 소득 조건을 맞춰야 합니다. 일반 음식점과 미용실, 부동산 임대업은 목록에 없습니다.
| 항목 | 기준 |
|---|---|
| 감면 대상 소득 | 감면 업종 사업장에서 발생한 소득 |
| 연간 한도 | 1억원 |
| 직원이 줄었을 때 | 1억원에서 줄어든 상시근로자 1명당 500만원씩 뺌 |
| 최저한세 | 감면 뒤 세금이 최저한세보다 적으면 그만큼 감면이 배제될 수 있음 |
| 적용 기한 | 2028년 12월 31일 이전에 끝나는 과세연도 |
수도권 밖 제조업 소기업의 산출세액이 3천만원이라면 30%인 900만원이 감면 계산액입니다. 같은 해 상시근로자가 2명 줄었다면 한도가 9천만원으로 내려가요. 감면액이 한도 안에 있어도 최저한세 때문에 일부가 빠질 수 있습니다.
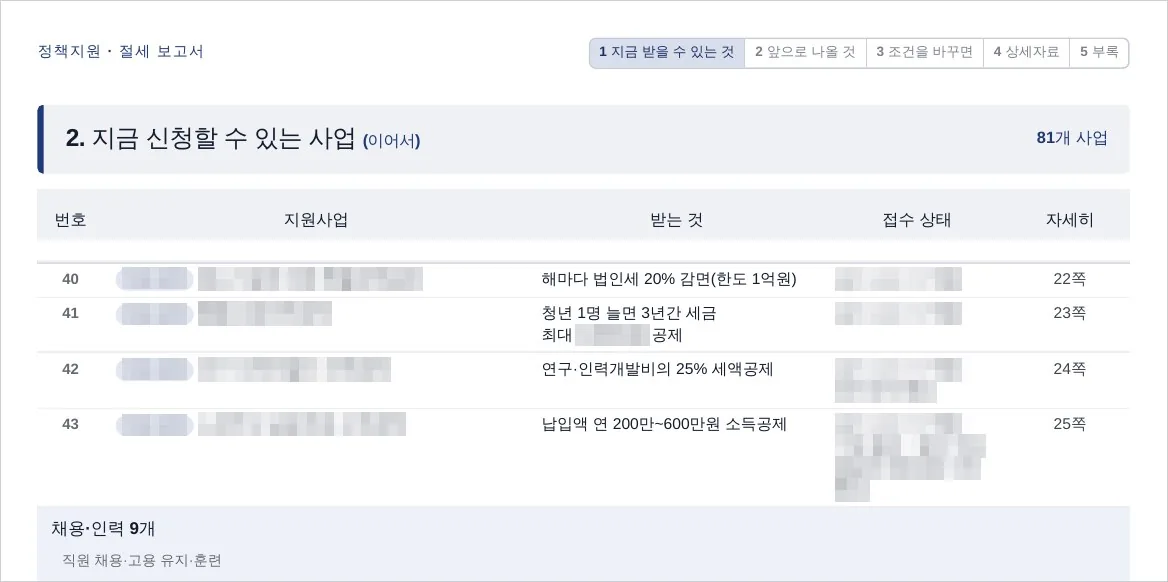
감면 업종을 하는 법인이라면 보고서 목록에도 이 감면이 잡힙니다. 직원 18명인 제조 법인 보고서 5쪽 40번 줄 받는 것 칸은 해마다 법인세 20% 감면(한도 1억원)이고, 자세한 내용은 22쪽에 있습니다. 40번 줄은 업종과 규모, 지역으로 정해지는 감면입니다. 41번부터 43번 줄은 직원을 늘리거나 연구개발비를 쓰거나 공제부금을 낸 만큼 받는 공제라 기준이 다릅니다.
함께 받지 못하는 감면과 신청 방법
이 감면은 따로 신청 기간이 없습니다. 법인세나 종합소득세 신고를 할 때 세액감면신청서를 함께 내면 됩니다. 다만 아래 경우에는 적용받지 못합니다.
| 경우 | 결과 |
|---|---|
| 같은 해 창업중소기업 세액감면 등 다른 감면 대상 | 하나만 골라 적용 |
| 통합투자세액공제 등 일부 세액공제와 겹침 | 하나만 골라 적용 |
| 기한 후 신고, 세무서 결정 | 감면 배제 |
| 사업용계좌 미신고, 현금영수증가맹점 미가입 등 | 해당 사업장 감면 배제 |
통합고용세액공제는 이 감면과 같은 해에 함께 받을 수 있습니다. 창업 감면을 받는 동안에는 어느 쪽이 더 큰지 비교해서 고릅니다. 기한 안에 신고하고 감면만 빠뜨렸다면 경정청구를 검토합니다. 절차는 경정청구 칼럼에 있어요. 세금 항목은 세무사에게 한 번 더 확인하면 정확합니다.
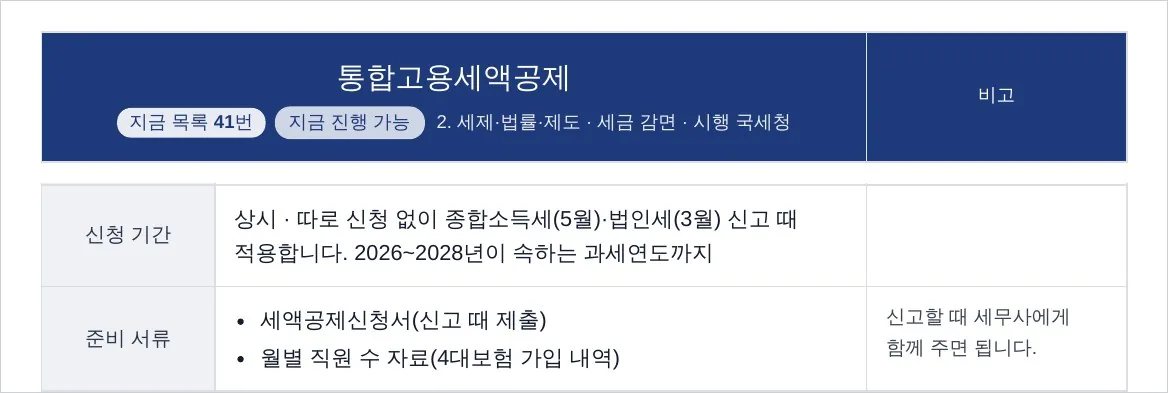
함께 받을 수 있는 공제는 같은 신고 때 챙깁니다. 직원 18명인 제조 법인 보고서 23쪽은 목록 41번 세금 감면의 상세 쪽입니다. 신청 기간 칸은 따로 신청 없이 종합소득세(5월)·법인세(3월) 신고 때 적용한다고 적었습니다. 준비 서류 칸에는 세액공제신청서와 월별 직원 수 자료(4대보험 가입 내역)가 있습니다. 비고에는 신고할 때 세무사에게 함께 주면 된다고 붙어 있습니다.
지금 할 수 있는 일
- 사업자등록증의 업종이 감면 업종 목록에 있는지 확인합니다.
- 직전 연도 매출로 소기업인지 보고, 사업장이나 본점이 수도권인지 따져 감면율을 정합니다.
- 상시근로자 수가 전년보다 줄었는지 세어 한도를 계산합니다.
- 창업 감면이나 투자 세액공제와 겹치면 금액을 나란히 계산해 유리한 쪽을 고릅니다.
법 조문은 국가법령정보센터에서 조세특례제한법 제7조로 찾아볼 수 있습니다.
조건을 하나씩 대조하기가 번거롭다면, 지원금플래닛에서 1분 만에 지금 신청할 수 있는 사업이 몇 개인지 먼저 확인해 보셔도 됩니다.
출처: 국가법령정보센터, 조세특례제한법 제7조·제127조·제128조·제132조(2026.9.18 시행본, 2026.10.27 확인) 출처: 국가법령정보센터, 조세특례제한법 시행령 제6조(2026.10.27 확인) 출처: 국가법령정보센터, 중소기업기본법 시행령 별표 3 주된 업종별 평균매출액등의 소기업 규모 기준(2025.10.1 개정, 2026.10.27 확인)