신용보증기금 사업자대출, 담보 없이 보증서로 빌리는 순서와 보증료
신용보증기금 사업자대출은 신보가 심사해 보증서를 내주면 은행이 빌려주는 대출입니다. 보증료는 보증금액의 연 0.5~3.0%이고, 창업기업은 보증비율 95%와 보증료 차감 프로그램을 볼 수 있습니다.
신용보증기금 사업자대출은 신용보증기금(신보)이 기업을 심사해 보증서를 내주고, 그 보증서로 은행에서 돈을 빌리는 방식입니다. 담보가 부족해도 빌릴 수 있지만 지원금처럼 받는 돈은 아니고 갚아야 하는 대출입니다. 은행 이자와 별도로 보증금액의 연 0.5~3.0%를 보증료로 냅니다. 창업 7년 안 기업은 보증비율을 높이고 보증료를 깎아 주는 프로그램부터 보는 편이 유리합니다. 아래 한도는 신보 안내에 적힌 최대 기준입니다.
보증서를 받아 은행에서 빌리는 구조
신보는 기업이 지는 빚을 대신 보증해 성장 가능성이 있는 기업을 돕는 기관입니다. 기업이 보증을 신청하면 신보가 신용조사와 보증심사를 거쳐 보증약정을 제시합니다. 보증서가 나오면 은행이 기업과 대출약정을 맺고 돈을 빌려줍니다.
| 단계 | 하는 일 |
|---|---|
| 상담 신청 | 신보 누리집의 신용보증 플랫폼이나 앱으로 신청, 처음 거래하는 기업은 영업점 방문 상담 |
| 자료 수집과 신용조사 | 서류를 전자로 내거나 동의 뒤 직원이 수집, 현장조사로 영업현황과 경영계획 확인 |
| 보증심사와 승인 | 기업평가로 보증 여부와 보증금액 결정 |
| 약정과 보증서 발급 | 플랫폼이나 앱에서 전자 약정을 맺고 전자 보증서 발급 |
신보는 보증의 장점으로 부족한 담보 보완과 은행의 보증서 대출 우대금리를 꼽습니다. 법인 채무에는 대표자 개인의 연대보증도 면제됩니다. 기술력으로 보증을 받는 곳은 기술보증기금이에요. 그 순서는 기술보증기금 칼럼에 정리했어요. 소상공인 정책자금 대리대출의 보증서는 지역신용보증재단이 냅니다.
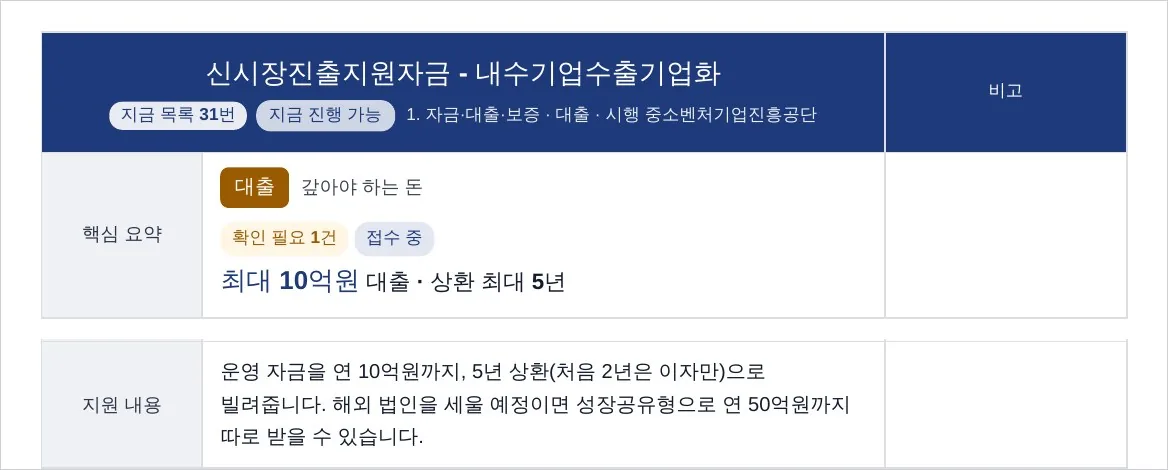
보증서로 빌린 돈도 결국 대출이라 상환 계획이 먼저입니다. 직원 18명인 제조 법인 보고서 21쪽은 목록 31번 대출의 상세 쪽입니다. 핵심 요약 칸은 갚아야 하는 돈이라는 표시와 함께 최대 10억원 대출, 상환 최대 5년을 적었습니다. 지원 내용 칸은 운영 자금을 5년에 걸쳐 갚되 처음 2년은 이자만 낸다고 설명합니다.
신청할 수 있는 기업과 심사에서 보는 것
보증 대상은 영리 목적으로 사업하는 개인기업과 법인, 그리고 중소기업협동조합입니다. 대기업과 상장기업은 일부 자금만 제한적으로 됩니다. 업종 제한은 없지만 도박·사행성 게임·사치·향락·부동산 투기를 부추길 우려가 있는 업종은 보증이 막힙니다.
심사는 사업성·미래성장성·기업가치·기술력·기업가 정신을 함께 봅니다. 보증금액이 클수록 심사도 깊어집니다.
| 보증금액 | 심사 방법 |
|---|---|
| 1억원 이하 | 간이심사 |
| 3억원 이하 | 일반심사 |
| 10억원 이하 | 표준심사 |
| 10억원 초과 | 심층심사 |
미래성장성이 우수한 기업은 심사 방법을 한 단계 낮춰 받습니다. 현장조사에서는 영업현황과 경영방침, 경영계획을 확인하니 사업장 모습과 서류 숫자가 어긋나지 않게 준비해야 합니다.
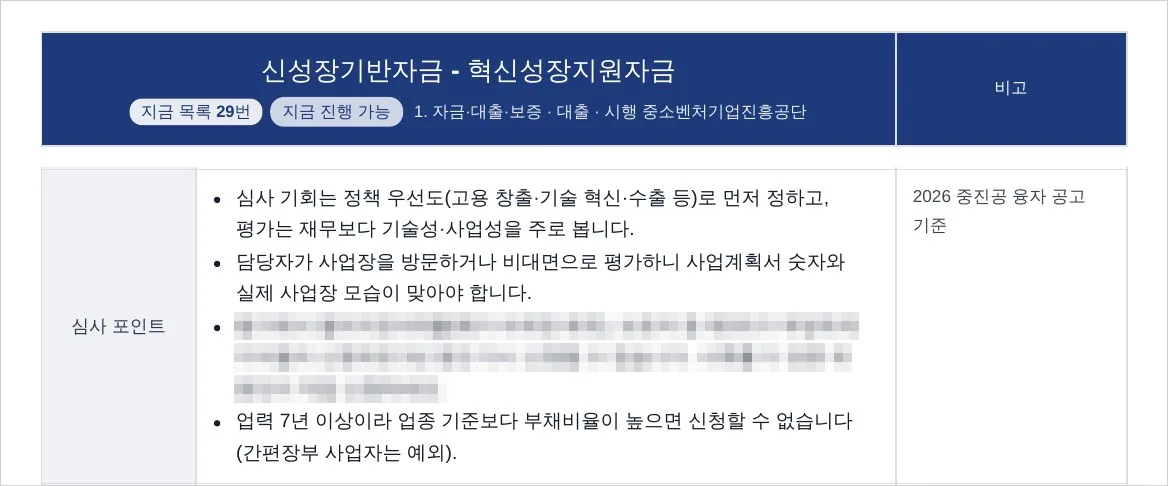
정책자금 평가도 비슷한 것을 봅니다. 직원 18명인 제조 법인 보고서 19쪽은 목록 29번 대출의 상세 쪽입니다. 심사 포인트 칸은 평가가 재무보다 기술성·사업성을 주로 본다고 적었습니다. 담당자가 사업장을 방문하거나 비대면으로 평가하니 사업계획서 숫자와 실제 모습이 맞아야 한다는 문장도 있습니다. 업력 7년 이상 기업은 업종 기준보다 부채비율이 높으면 신청할 수 없다는 줄도 보입니다.
보증료와 창업기업 보증 프로그램
보증료는 보증금액의 연 0.5~3.0%(대기업 3.5%) 안에서 평가등급 등에 따라 다르게 매깁니다. 1억원을 보증받으면 연 50만원에서 300만원 사이예요. 창업기업은 아래 프로그램으로 보증비율을 높이고 보증료를 깎을 수 있습니다. 보증비율은 대출금 가운데 신보가 책임지는 몫입니다.
| 프로그램 | 대상 | 운전자금 한도 | 보증비율 | 보증료 |
|---|---|---|---|---|
| 지역정착 창업보증 | 창업 1년 이내 | 5억원 | 95% | 0.3%p 차감 |
| 지역확장 창업보증 | 창업 1~3년 | 20억원 | 95% | 0.3%p 차감 |
| 유망성장초기 창업보증 | 창업 3년 이내 | 20억원 | 90% | 0.3%p 차감 |
| 청년희망드림보증 | 창업 7년 이내, 대표 만 17~39세 | 3억원 | 95% | 연 0.3% 고정 |
| 신중년행복드림보증 | 창업 7년 이내, 대표 만 49세 이상 | 3억원 | 95% | 0.3%p 차감 |
청년과 신중년 보증은 제조업이나 유망창업 같은 업종 조건이 붙습니다. 서류는 사업자등록증명, 국세·지방세 납세증명, 부가세 과세표준증명이 기본입니다. 매입·매출처별 세금계산서 합계표, 최근 3년 재무제표, 사업장과 집의 임대차계약서 사본도 냅니다.
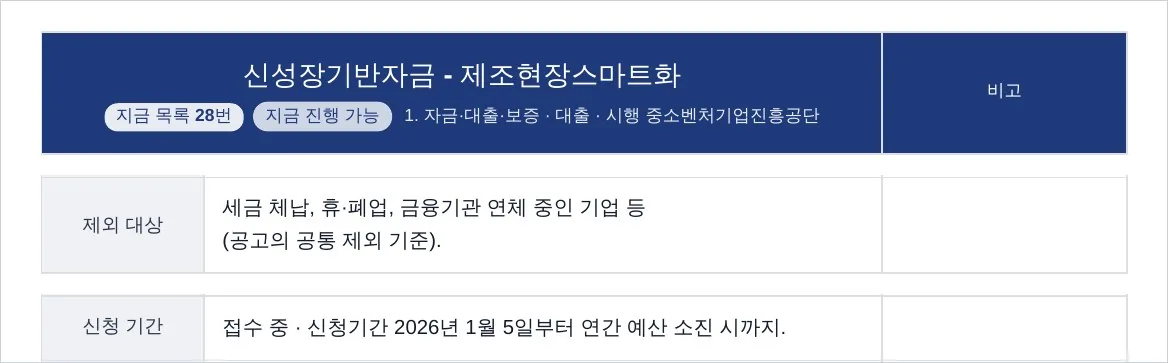
신청 전에는 체납과 연체부터 정리해 두는 편이 낫습니다. 직원 18명인 제조 법인 보고서 18쪽은 목록 28번 대출의 상세 쪽입니다. 제외 대상 칸은 세금 체납, 휴·폐업, 금융기관 연체 중인 기업을 공고의 공통 제외 기준으로 적었습니다. 신청 기간 칸은 2026년 1월 5일부터 연간 예산이 다 쓰일 때까지라고 밝힙니다.
지금 할 수 있는 일
- 빌릴 금액과 용도를 운전자금과 시설자금으로 나누고 상환 계획을 세웁니다.
- 창업일과 대표 나이를 놓고 창업보증, 청년희망드림보증, 신중년행복드림보증 가운데 맞는 것을 고릅니다.
- 최근 3년 재무제표와 부가세 과세표준증명, 세금계산서 합계표, 임대차계약서 사본을 모읍니다.
- 신보 누리집의 신용보증 플랫폼이나 앱으로 상담을 신청하고, 처음이면 영업점 방문 일정을 잡습니다.
보증 안내는 신용보증기금에서 확인할 수 있습니다.
조건을 하나씩 대조하기가 번거롭다면, 지원금플래닛에서 1분 만에 지금 신청할 수 있는 사업이 몇 개인지 먼저 확인해 보셔도 됩니다.
출처: 신용보증기금, 신용보증제도 개요·대상기업·신용보증의 종류 안내(2026. 10. 27. 확인) 출처: 신용보증기금, 보증이용 절차 안내(보증신청 및 상담, 자료 수집 및 신용조사, 보증심사 및 승인, 보증서 발급)(2026. 10. 27. 확인) 출처: 신용보증기금, 창업단계·성장단계 지원 프로그램 안내(2026. 10. 27. 확인) 출처: 중소벤처기업부·소상공인시장진흥공단, 2026년 소상공인 정책자금 융자사업 변경 공고(제2026-478호, 2026. 7. 29.)